
JAKARTA, JURANEWS.ID – Istilah “mantab” atau makan tabungan mulai menggambarkan kondisi keuangan sebagian masyarakat ketika penghasilan yang diterima belum mencukupi kebutuhan hingga harus mengambil dana dari tabungan.
Fenomena tersebut semakin terlihat pada masyarakat dengan simpanan nominal relatif kecil. Di tengah meningkatnya kebutuhan sehari-hari, porsi pendapatan yang bisa disisihkan untuk tabungan justru semakin menyusut.
Berdasarkan Survei Konsumen Bank Indonesia pada Agustus 2026, porsi pendapatan masyarakat yang digunakan untuk konsumsi meningkat dari 72,7 persen menjadi 74,2 persen hanya dalam satu bulan.
Sebaliknya, porsi pendapatan yang disisihkan untuk tabungan turun dari 16,8 persen menjadi 15,8 persen. Sementara porsi pendapatan untuk membayar cicilan atau utang juga sedikit menurun dari 10,5 persen menjadi 10 persen.
Artinya, dari setiap Rp1 juta pendapatan, sekitar Rp742 ribu digunakan untuk konsumsi, Rp100 ribu untuk cicilan, dan hanya Rp158 ribu yang tersisa untuk ditabung.
Tekanan terhadap kemampuan menabung juga tercermin dari data Perhimpunan Bank Nasional (Perbanas).
Meski total simpanan masyarakat dengan saldo tabungan di bawah Rp100 juta masih mengalami pertumbuhan, rata-rata saldo per rekening justru terus mengalami penurunan.
Rata-rata saldo rekening kelompok tersebut tercatat turun dari sekitar Rp3,1 juta pada 2018 menjadi Rp1,7 juta pada Mei 2026.
Jika dibandingkan, terjadi penurunan sekitar 45 persen dalam kurun waktu delapan tahun.
Kondisi tersebut menunjukkan bahwa persoalan keuangan masyarakat tidak selalu berkaitan dengan gaya hidup konsumtif semata. Kebutuhan sehari-hari, dana darurat hingga rencana masa depan bisa saling berebut ruang dalam satu rekening.
Bukan Cuma Gara-Gara Sering Ngopi
Ivan Kusuma, Head of Investment & Insurance DANA Group, mengatakan saldo tabungan yang terus menipis tidak selalu disebabkan oleh pengeluaran untuk hiburan atau kebiasaan membeli kopi.
Menurutnya, salah satu persoalan yang kerap terjadi adalah bercampurnya uang untuk kebutuhan harian, kebutuhan darurat, dan tujuan keuangan jangka panjang dalam satu tempat.
“Saldo yang terus berkurang bukan selalu karena terlalu banyak membeli kopi atau hiburan. Masalahnya sering kali muncul karena uang untuk kebutuhan hari ini, kebutuhan darurat, dan tujuan masa depan bercampur dalam satu tempat. Ketika semuanya terlihat bisa dibelanjakan, tabungan akan selalu menjadi pos pertama yang dikorbankan,” ujar Ivan.
Karena itu, Ivan mendorong masyarakat menerapkan strategi conscious spending, yakni menentukan tujuan penggunaan uang sebelum melakukan pengeluaran.
“Conscious spending intinya adalah menentukan dulu untuk apa uang akan dipakai, sebelum uang itu dibelanjakan. Tanpa rencana, pengeluaran sehari-hari akan terus terasa lebih penting, sehingga tabungan untuk masa depan selalu dikorbankan,” katanya.
Ada sejumlah langkah yang dapat dilakukan untuk mencegah kondisi “makan tabungan” semakin parah.
1. Kenali ke mana uang pergi
Pengeluaran kecil atau micro-spending seperti membeli makanan, membayar parkir hingga langganan aplikasi sering kali luput dari perhatian.
Padahal, jika dilakukan berulang kali, pengeluaran tersebut dapat menggerus saldo secara perlahan.
Masyarakat dapat memeriksa riwayat transaksi untuk melihat pola pengeluaran dan menentukan kebutuhan mana yang masih harus dipertahankan maupun dikurangi.
2. Tentukan prioritas dan alokasi uang
Conscious spending bukan berarti melarang seluruh pengeluaran. Prinsip tersebut lebih menekankan pentingnya membuat anggaran sesuai kebutuhan dan tujuan masing-masing.
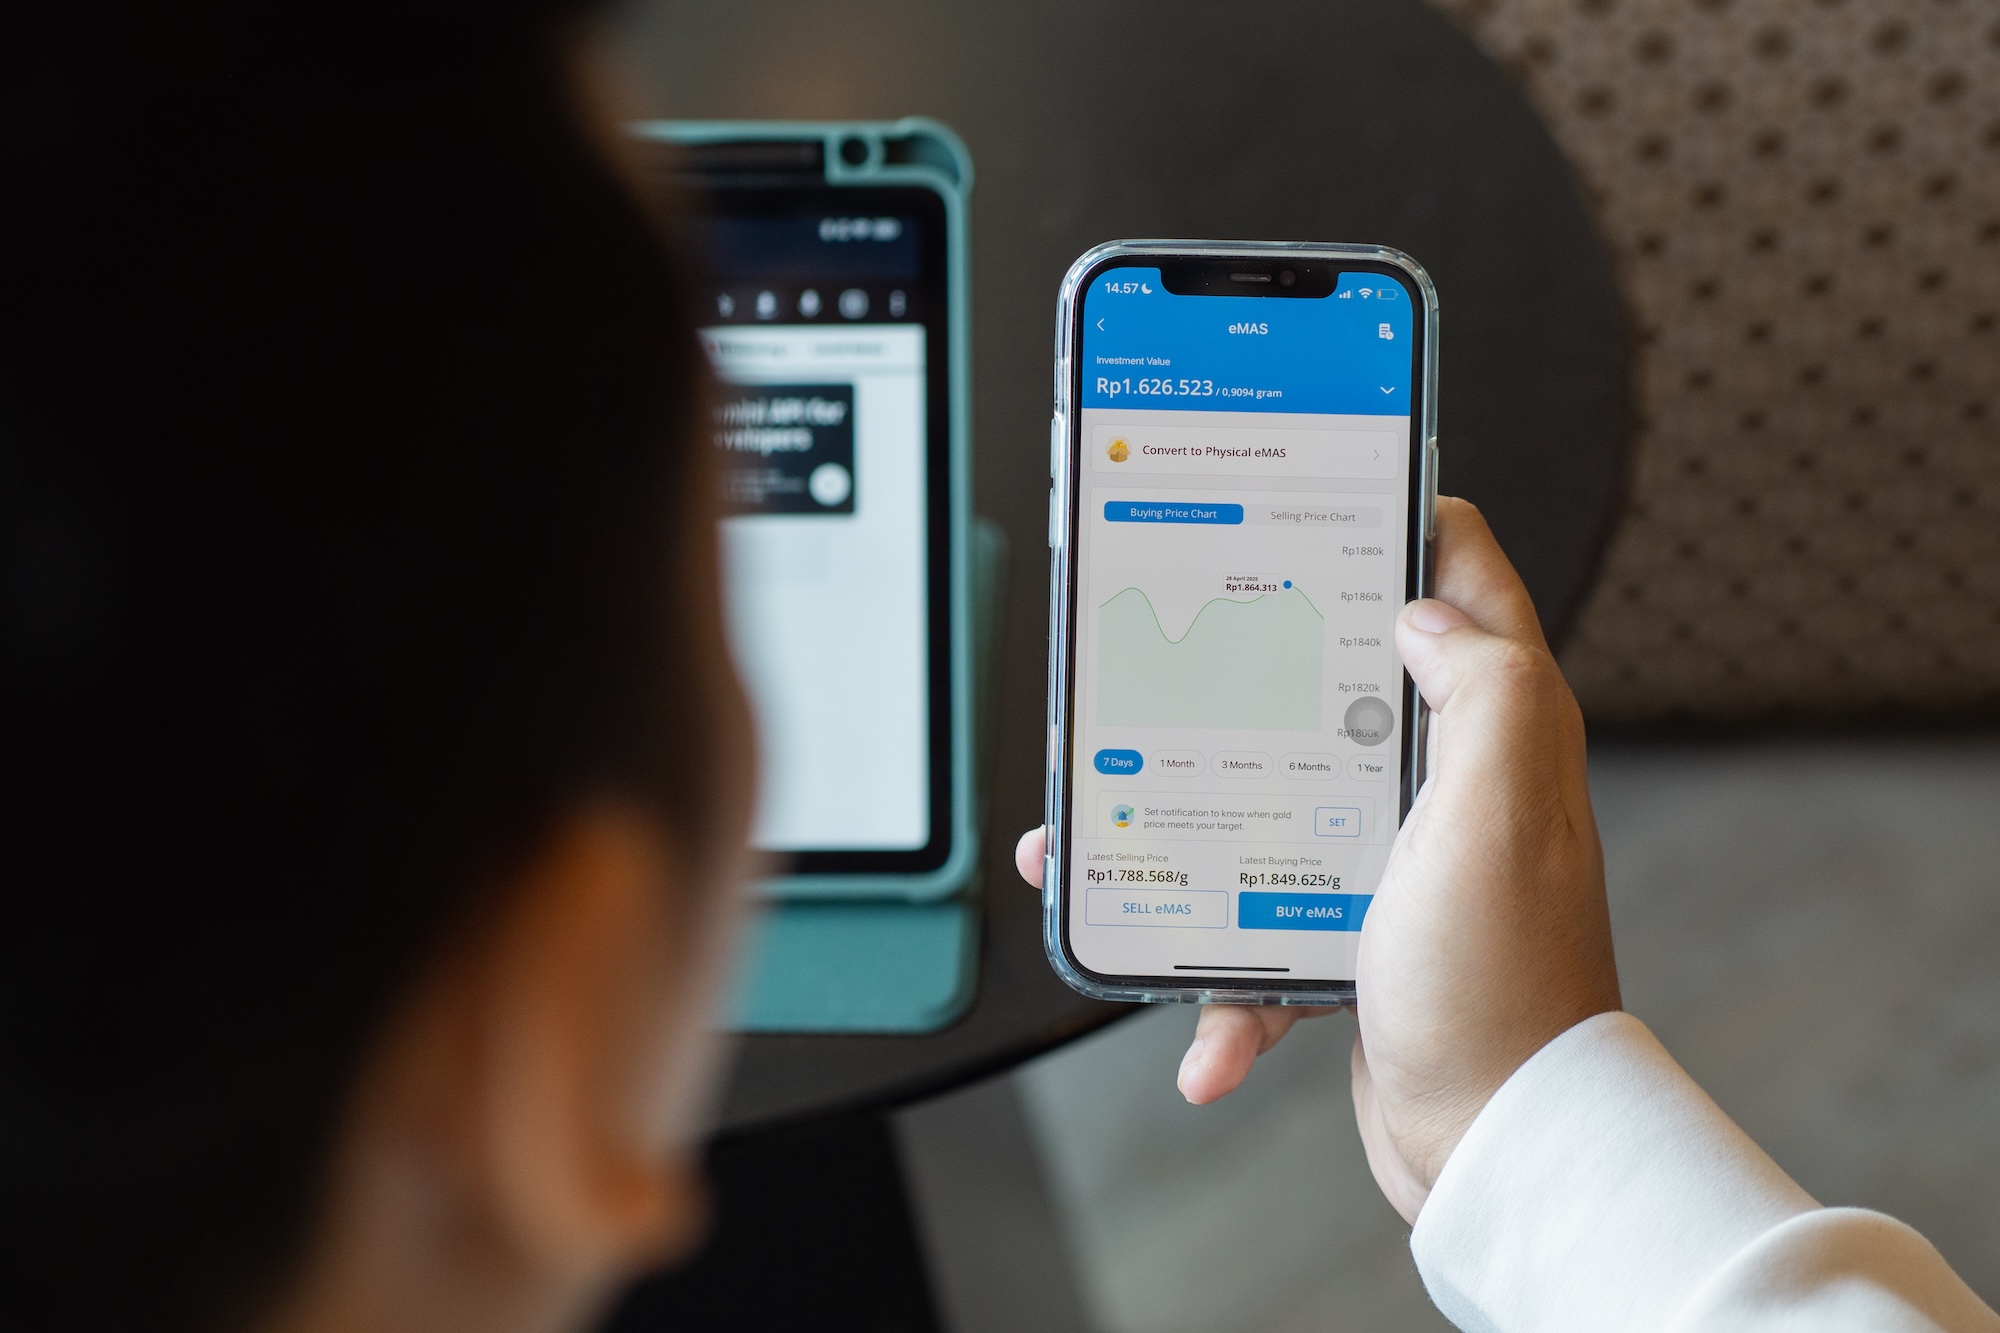
Beberapa instrumen pengelolaan keuangan yang tersedia di DANA antara lain DANA Goals, DANA eMAS, serta DANA+ untuk pengguna yang memenuhi ketentuan dan ingin menempatkan dana pada reksa dana pasar uang.
“Tidak ada satu cara budgeting yang cocok untuk semua orang, karena kebutuhan dan tujuan tiap orang berbeda. Yang penting, kemudahan bayar digital perlu diimbangi dengan kesadaran finansial supaya kita tidak jadi lebih impulsif,” ujar Ivan.
3. Terapkan prinsip “pause, bukan pantang”
Keinginan membeli sesuatu yang bukan kebutuhan mendesak tidak harus langsung diwujudkan.
Memberikan jeda, misalnya selama 24 jam, dapat membantu seseorang membedakan kebutuhan dengan keinginan sesaat.
Cara ini juga dapat mengurangi risiko pengeluaran impulsif tanpa harus sepenuhnya melarang diri menikmati sesuatu yang memang diinginkan.
4. Cicilan boleh, tetapi harus terukur
Penggunaan fasilitas cicilan tidak selalu berarti buruk selama dilakukan secara terencana dan sesuai kemampuan finansial.
Cicilan sebaiknya digunakan secara strategis dengan mempertimbangkan kemampuan membayar serta tujuan penggunaannya.
Bagi pengguna yang memenuhi kriteria, DANA Cicil dapat menjadi salah satu pilihan untuk membagi pembayaran secara bertahap.
5. Jangan lupa menikmati hasil kerja
Mengelola keuangan secara sehat bukan berarti harus berhenti menikmati hiburan, berlibur, atau membeli sesuatu yang disukai.
Memberikan ruang untuk menikmati hasil kerja justru dapat membuat pengelolaan keuangan lebih seimbang dan realistis untuk dijalankan dalam jangka panjang.
Di tengah meningkatnya porsi pengeluaran konsumsi dan menyusutnya porsi tabungan, persoalan keuangan masyarakat bukan sekadar soal berapa banyak uang yang dibelanjakan.
Yang tak kalah penting adalah memastikan kebutuhan hari ini tidak terus mengorbankan keamanan finansial untuk hari esok.
(*)



Komentar